 Acerca de PayPal
PayPal eleva el listón de los pagos móviles: rapidez con control y transparencia
Una aplicación de pagos se juzga menos por lo que promete que por el momento en que deja de estorbar: al dividir una cuenta, confirmar una compra o enviar dinero a alguien que no está delante. PayPal lleva años ocupando ese espacio y hoy sirve para medir una expectativa más exigente. La tesis es sencilla: en las finanzas móviles, pagar rápido ya es el mínimo; el nuevo valor está en entender qué se ha autorizado, cuánto costará y qué hacer si algo sale mal.
Del botón de pago a la confianza cotidiana
La categoría ha cambiado de escala. Antes, una cartera digital resolvía una tarea puntual: guardar una tarjeta y evitar teclear sus datos en cada tienda. Ahora se espera que reúna pagos entre personas, compras en comercios, movimientos de saldo y avisos de actividad en una misma experiencia. El teléfono se ha convertido en el lugar donde se inicia una operación, se comprueba si llegó y se busca una explicación cuando el importe no cuadra.
En ese contexto, PayPal no es solo un método de pago alternativo. Su marca ya forma parte de la memoria de compra de mucha gente: aparece en el momento de cerrar un pedido y también en conversaciones tan corrientes como «te lo envío ahora». Esa familiaridad es una ventaja real, pero también eleva el listón. Quien reconoce el nombre espera que el servicio sea fiable sin tener que aprender un sistema financiero nuevo.
Al probar la aplicación, lo más convincente es cómo conserva una lógica reconocible para tareas distintas. Se puede consultar la actividad, gestionar formas de pago y enviar dinero sin que cada función parezca pertenecer a un producto separado. La interfaz no necesita convertir una transferencia cotidiana en una ceremonia. Esa discreción es útil: en finanzas, cada paso extra puede generar dudas o hacer que alguien abandone justo antes de confirmar.


La expectativa actual, sin embargo, no se limita a que el botón responda. El usuario quiere saber quién recibirá el dinero, de qué fuente saldrá y si hay una comisión o una conversión de moneda implicada. También espera avisos oportunos, acceso sencillo a la ayuda y controles comprensibles para proteger la cuenta. La confianza ya forma parte de la interfaz: no es una promesa escrita en una página institucional, sino la suma de señales visibles antes y después del pago.
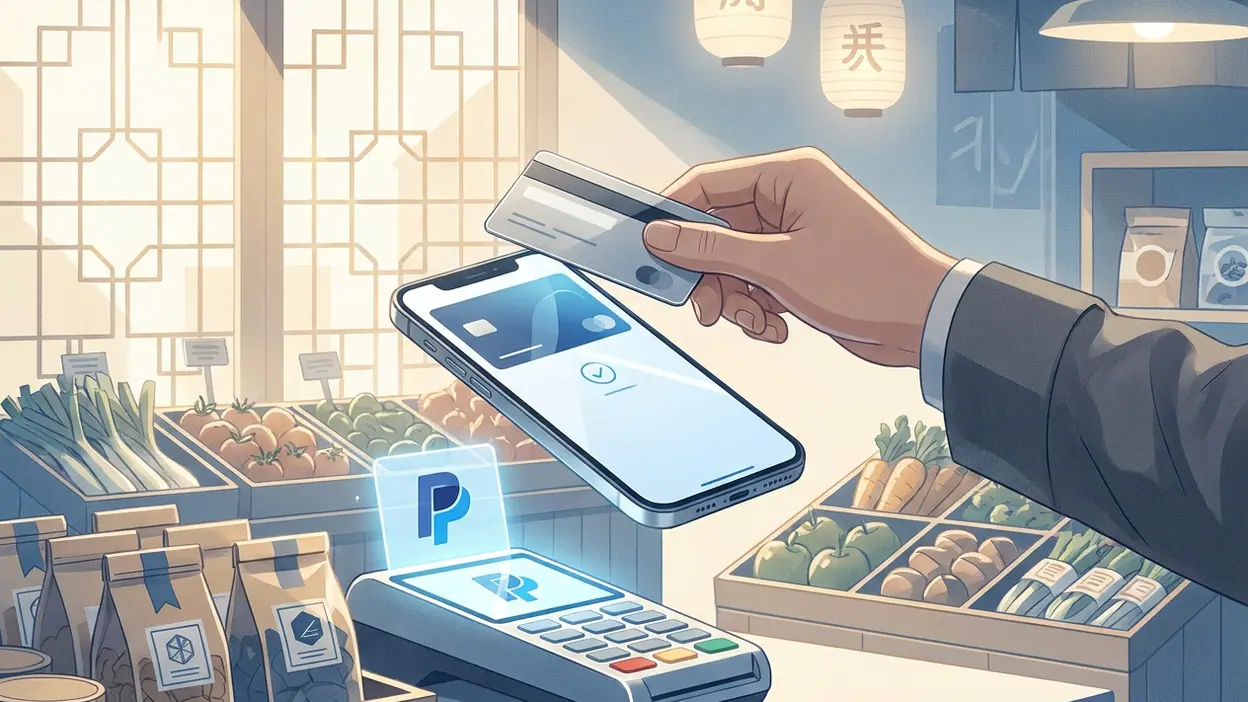
El mejor indicio de la madurez de PayPal es que intenta servir como una capa común entre personas y comercios, en lugar de limitarse a una tarjeta guardada. Esa amplitud le da valor cuando una compra empieza en un sitio y termina en otro, o cuando un pago entre conocidos no encaja con la lógica de una tienda. La aplicación resulta especialmente útil si el destinatario ya usa el servicio y ambos quieren resolver el intercambio sin compartir datos bancarios directamente.
Pero esa misma amplitud trae una dificultad que las carteras más sencillas pueden evitar: no toda operación tiene las mismas reglas. Enviar dinero a un amigo, pagar a un comercio y recibir un reembolso son acciones con consecuencias distintas. La experiencia debe ayudar a distinguirlas, no dejar que la familiaridad del gesto haga parecer idénticos procesos que no lo son. Ahí se juega buena parte de la siguiente etapa de la categoría.
Últimas noticias
PayPal sigue varias convenciones que ya parecen innegociables. La aplicación pone la actividad financiera al alcance de la mano, mantiene el pago como acción central y procura reducir la exposición de los datos de la tarjeta frente al comercio. También hereda el lenguaje de las aplicaciones bancarias: saldo, movimientos, métodos de pago y notificaciones. Son patrones conocidos, y no hay motivo para desecharlos solo por buscar novedad.
La convención que sí merece revisión es la idea de que una operación fácil equivale a una operación clara. Una confirmación rápida puede ser cómoda y, a la vez, dejar preguntas sobre la fuente del dinero, el coste final o las condiciones para recuperar un pago. La categoría ha tendido a celebrar la reducción de pasos como si siempre fuera una mejora. En finanzas, menos pasos ayudan solo si el usuario conserva el control y entiende lo que está aceptando.
Las aplicaciones de otras categorías dejan ver por qué el estándar está cambiando. Google Maps Go enseña que hasta una herramienta con una tarea concreta se valora por su capacidad de orientar en el contexto: no basta con abrir un mapa; importa saber dónde se está y cuál es el siguiente movimiento. En una cartera digital, ese equivalente es mostrar con claridad el estado de una transacción y qué opciones tiene la persona si el pago queda pendiente.
Adobe Express: foto, vídeo, IA representa otra expectativa: herramientas potentes deben acercarse al usuario sin obligarlo a estudiar un manual. No es una comparación directa de funciones, pero sí de diseño. PayPal puede aplicar esa lógica a la seguridad y la gestión: controles avanzados para quien los necesita, presentados con explicaciones llanas y sin convertir cada ajuste en una excursión por menús. La facilidad no debería exigir ignorancia.
Flipboard, por su parte, hace que una colección de fuentes tenga sentido mediante una presentación ordenada y un ritmo de consulta fácil de retomar. En las finanzas, la actividad también es una historia, aunque menos vistosa: compras, envíos, devoluciones y cobros. Si esos movimientos se entienden a primera vista, revisar la cuenta deja de ser una tarea de detective. Si aparecen como una lista críptica, la aplicación traslada el trabajo al usuario.
La lección común no es que todas las aplicaciones deban parecerse. Es que el producto maduro conecta la acción con su contexto y no obliga a recordar dónde encontrar cada respuesta. En una aplicación financiera, eso implica que una notificación lleve a una operación identificable, que los detalles expliquen el importe y que la ayuda aparezca cuando la persona tiene una duda concreta. La buena experiencia no termina al tocar «pagar».
También se está volviendo anticuada la división rígida entre aplicación de pagos y aplicación de banco. Los usuarios alternan entre ambas según la tarea, pero no quieren reconstruir mentalmente el recorrido del dinero cada vez. PayPal tiene la oportunidad de explicar mejor cómo se relacionan el saldo, las tarjetas vinculadas y las operaciones pendientes. La aplicación no sustituye necesariamente al banco, pero sí debe ser transparente sobre el papel que desempeña en cada movimiento.
Ahí todavía hay margen de mejora para toda la categoría. Las comisiones y las conversiones pueden ser difíciles de comparar antes de confirmar; las disputas requieren paciencia; y las alertas de seguridad no siempre explican qué acción conviene tomar. A eso se suma que el servicio y las funciones pueden variar según el país, de modo que una experiencia conocida no garantiza las mismas opciones para todos. La confianza pierde fuerza cuando las reglas aparecen tarde o cambian según el tipo de pago.
Hay otra limitación menos visible: poner muchas herramientas bajo un mismo techo puede saturar la pantalla. Si enviar dinero, comprar, revisar movimientos y buscar promociones compiten por la misma atención, la aplicación corre el riesgo de parecer un escaparate en vez de una herramienta. PayPal necesita proteger el camino hacia las tareas esenciales. En un producto que se abre para resolver algo concreto, la jerarquía importa más que la cantidad de funciones disponibles.
Para los usuarios, el resultado de esta transición será práctico. Una cartera digital bien diseñada ahorrará tiempo no solo durante el pago, sino también al comprobarlo, conciliarlo y corregirlo. Quien compra en línea apreciará menos tecleo; quien envía dinero querrá certeza sobre el destinatario; y quien detecta un cargo inesperado necesitará una ruta visible para actuar. La misma aplicación debe responder a esas situaciones sin fingir que son una sola.
Por eso la evaluación de PayPal depende menos de una función llamativa que de su capacidad para sostener la confianza entre operaciones. Su principal fortaleza es la familiaridad: conecta usos personales y comerciales con una lógica que mucha gente ya conoce. Su principal reto es convertir esa familiaridad en transparencia constante, en especial cuando aparecen costes, demoras o excepciones. La marca abre la puerta; el detalle de cada operación decide si el usuario vuelve a cruzarla.
La categoría avanza hacia pagos que no solo se completan rápido, sino que se pueden comprender y controlar sin esfuerzo. PayPal sigue siendo una referencia útil precisamente porque muestra las dos caras del cambio: una cartera digital puede simplificar la vida cotidiana y, aun así, tener que explicar mejor sus límites. El futuro no pertenece a la aplicación que elimine más pantallas, sino a la que haga que cada pago sea fácil de iniciar, fácil de verificar y menos difícil de resolver cuando algo falla.